Post Office:खाते में ₹500 से कम बचा बैलेंस तो कटेगा तगड़ा चार्ज, जानिए डाक विभाग के नए नियम
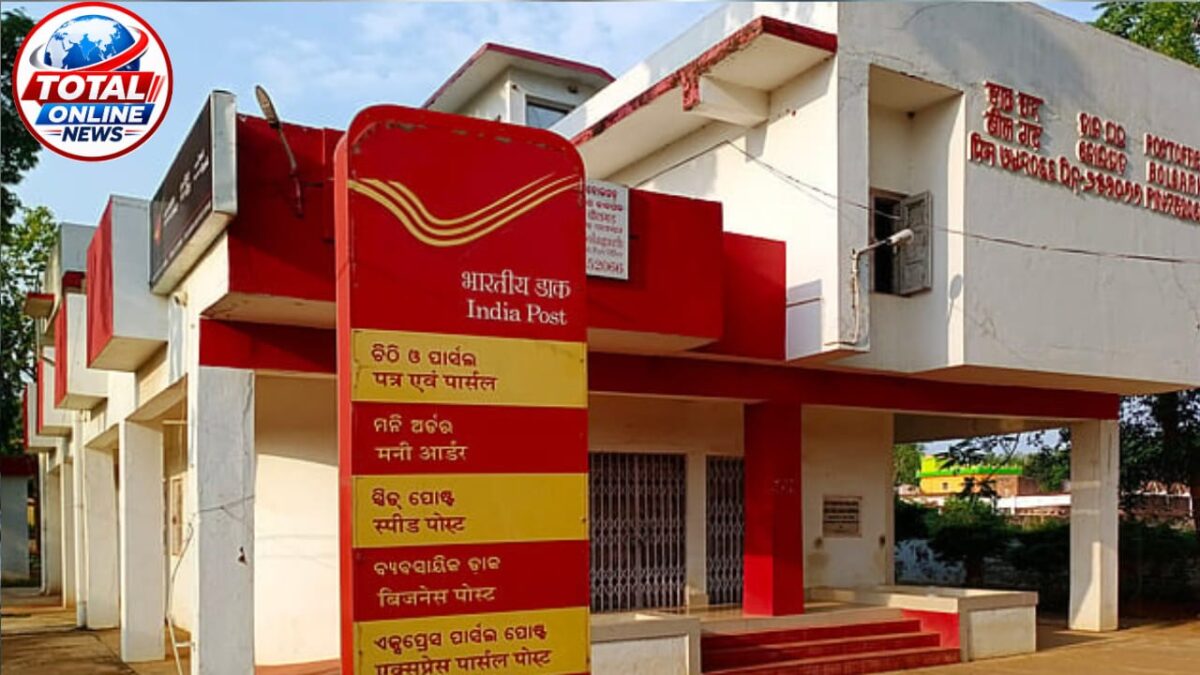
सुरक्षित निवेश और भरोसेमंद बैंकिंग की जब भी बात आती है, तो डाकघर यानी पोस्ट ऑफिस की बचत योजनाओं का नाम सबसे पहले जेहन में उभरता है। देश के करोड़ों आम नागरिक, वरिष्ठ नागरिक, ग्रामीण और कस्बाई क्षेत्रों के परिवार अपनी गाढ़ी कमाई को पूरी तरह जोखिम मुक्त रखने के लिए पोस्ट ऑफिस सेविंग्स अकाउंट (POSA) पर अटूट भरोसा करते हैं।
सरकारी सुरक्षा, आकर्षक ब्याज और देश के कोने-कोने में फैली 1.5 लाख से अधिक डाकघर शाखाओं का मजबूत नेटवर्क इसे आम आदमी का बैंक बनाता है। लेकिन क्या आप जानते हैं कि डाकघर के इस लोकप्रिय बचत खाते को सुचारू रूप से चालू रखने के लिए एक अनिवार्य न्यूनतम शेष राशि यानी मिनिमम बैलेंस मेंटेन करना कानूनी रूप से जरूरी होता है? यदि आपके डाकघर बचत खाते में यह तय रकम नहीं रहती है, तो डाक विभाग न केवल आपके खाते पर पेनल्टी और मेंटेनेंस चार्ज ठोकता है, बल्कि एक तय सीमा के बाद आपका खाता हमेशा के लिए स्वतः बंद भी हो सकता है।
अक्सर देखा जाता है कि लोग पोस्ट ऑफिस में खाता खुलवाकर उसमें अन्य छोटी बचत योजनाओं जैसे नेशनल सेविंग्स सर्टिफिकेट (NSC), किसान विकास पत्र (KVP), सीनियर सिटीजन सेविंग्स स्कीम (SCSS) या रेकरिंग डिपॉजिट (RD) का ब्याज ट्रांसफर करवा लेते हैं, लेकिन मूल बचत खाते के दैनिक बैलेंस पर ध्यान देना भूल जाते हैं। डाक विभाग ने खाताधारकों की वित्तीय अनुशासनहीनता को रोकने और डिजिटल बैंकिंग इंफ्रास्ट्रक्चर के संचालन खर्च को संतुलित करने के लिए न्यूनतम बैलेंस और पेनल्टी से जुड़े नियमों को काफी सख्त और पारदर्शी बना दिया है। यदि आपके पास भी डाकघर का बचत खाता है, तो आपको यह अच्छी तरह समझ लेना चाहिए कि खाते में कम से कम कितना रुपया हर समय रहना अनिवार्य है और बैलेंस कम होने पर आपकी जेब से कितने पैसे काटे जाएंगे।
डाक विभाग के वर्तमान राष्ट्रीय बचत (बचत खाता) नियमों के अनुसार, किसी भी व्यक्तिगत (Individual) या संयुक्त (Joint) पोस्ट ऑफिस बचत खाते में न्यूनतम शेष राशि (Minimum Balance Requirement) ₹500 तय की गई है। जब आप किसी भी डाकघर की शाखा में नया बचत खाता खुलवाने जाते हैं, तब भी आपको खाता सक्रिय करने के लिए न्यूनतम ₹500 नकद या चेक के माध्यम से पहली जमा राशि के रूप में जमा करने होते हैं।
पहले के दौर में जब चेकबुक की सुविधा नहीं ली जाती थी, तब डाक विभाग गैर-चेक सुविधा वाले खातों के लिए ₹50 का न्यूनतम बैलेंस रखने की छूट देता था। लेकिन अब बैंकिंग प्रणाली के पूर्ण डिजिटलीकरण और कोर बैंकिंग सॉल्यूशंस (CBS) लागू होने के बाद सभी प्रकार के पोस्ट ऑफिस बचत खातों के लिए एक समान ₹500 का नियम लागू कर दिया गया है, चाहे आपके पास चेकबुक सुविधा हो या न हो। इसका सीधा अर्थ यह है कि खाताधारक को किसी भी परिस्थिति में अपने खाते का बैलेंस ₹500 से नीचे नहीं जाने देना चाहिए। यदि आप एटीएम या डाकघर की खिड़की से पैसे निकालने जा रहे हैं, तो सिस्टम आपको ऐसी कोई भी निकासी करने की अनुमति नहीं देगा, जिससे खाते में शेष रकम ₹500 से कम रह जाए।
यदि किसी कारणवश या तकनीकी लेनदेन के चलते आपके पोस्ट ऑफिस बचत खाते का बैलेंस वित्तीय वर्ष के दौरान ₹500 से नीचे खिसक जाता है, तो डाक विभाग खाताधारक पर वित्तीय पेनल्टी लगाता है, जिसे आधिकारिक तौर पर अकाउंट मेंटेनेंस फीस (Account Maintenance Fee) कहा जाता है।
डाक विभाग के स्पष्ट नियमों के तहत, यह पेनाल्टी हर महीने नहीं काटी जाती, बल्कि वित्तीय वर्ष के अंतिम कार्य दिवस यानी 31 मार्च को खाते से काटी जाती है। यदि 31 मार्च की स्थिति में खाते में दर्ज शेष राशि ₹500 से कम पाई जाती है, तो डाक विभाग खाते से सीधे ₹50 (जीएसटी सहित) की कटौती मेंटेनेंस चार्ज के रूप में कर लेता है। यह ₹50 का चार्ज हर उस वित्तीय वर्ष के अंत में लगातार कटता रहेगा, जब तक कि खाते में बैलेंस ₹500 या उससे अधिक नहीं कर दिया जाता। कई खाताधारक इस गलतफहमी में रहते हैं कि कमर्शियल बैंकों की तरह यहां हर महीने 200 से 500 रुपये की भारी पेनाल्टी कटेगी, लेकिन डाक विभाग केवल ₹50 का मामूली शुल्क ही वसूलता है, हालांकि इसकी अनदेखी करने का परिणाम काफी बड़ा हो सकता है।
पेनल्टी कटने के अलावा मिनिमम बैलेंस कम होने का सबसे बड़ा और प्रत्यक्ष नुकसान यह होता है कि आपका खाता उस दौरान मिलने वाले आकर्षक ब्याज से पूरी तरह वंचित हो जाता है। वर्तमान में पोस्ट ऑफिस सेविंग्स अकाउंट पर भारत सरकार द्वारा 4.0% प्रति वर्ष की दर से गारंटीड ब्याज दिया जाता है, जिसकी गणना मासिक आधार पर की जाती है और वित्तीय वर्ष के अंत में खाते में क्रेडिट किया जाता है।
डाकघर के ब्याज गणना नियम के मुताबिक, ब्याज का निर्धारण महीने की 10 तारीख से लेकर महीने के अंतिम दिन के बीच खाते में मौजूद सबसे न्यूनतम बैलेंस (Minimum Balance) के आधार पर किया जाता है। यदि महीने की 10 तारीख और उस महीने के आखिरी दिन के बीच किसी भी एक दिन भी आपके खाते का बैलेंस ₹500 से नीचे चला जाता है, तो डाक विभाग उस पूरे महीने के लिए आपको एक भी पैसे का ब्याज नहीं देगा। उदाहरण के लिए, यदि आपके खाते में महीने के 29 दिनों तक ₹50,000 जमा रहे, लेकिन किसी एक दिन 12 तारीख को बैलेंस घटकर ₹400 हो गया, तो आपको उस पूरे महीने का शून्य ब्याज मिलेगा। इसलिए ब्याज का नियमित लाभ उठाने के लिए हमेशा खाते में ₹500 से अधिक की राशि बनाए रखना बेहद जरूरी है।
अकाउंट मेंटेनेंस फीस कटने की प्रक्रिया का सबसे गंभीर परिणाम खाता स्थायी रूप से बंद होने के रूप में सामने आता है। मान लीजिए किसी खाताधारक के पोस्ट ऑफिस बचत खाते में केवल ₹40 या ₹50 ही बचे हैं और उसने लंबे समय से उसमें कोई नया पैसा जमा नहीं किया है। जैसे ही वित्तीय वर्ष की 31 मार्च की तारीख आएगी, डाक विभाग सिस्टम के तहत ₹50 का मेंटेनेंस चार्ज काटेगा।
इस ₹50 के चार्ज की कटौती होते ही यदि खाते का बैलेंस घटकर शून्य (₹0) हो जाता है, तो डाक विभाग का सीबीएस सॉफ्टवेयर उस खाते को स्वतः और स्थायी रूप से बंद (Automatically & Permanently Closed) कर देता है। एक बार जब खाता शून्य बैलेंस के चलते सिस्टम द्वारा स्वतः बंद कर दिया जाता है, तो उसे दोबारा सक्रिय (Reactivate) नहीं कराया जा सकता। ऐसी स्थिति में खाताधारक को भविष्य में डाकघर में लेनदेन करने के लिए नए सिरे से केवाईसी (KYC) दस्तावेज जमा करके बिल्कुल नया बचत खाता खुलवाना पड़ेगा। इसलिए अपने पुराने और सक्रिय खाते को सुरक्षित रखने के लिए समय रहते उसमें अतिरिक्त राशि जमा कर देना ही सबसे समझदारी भरा कदम है।
पोस्ट ऑफिस बचत खाता भले ही ₹500 के मिनिमम बैलेंस की सख्त शर्त के साथ आता हो, लेकिन इसके फायदे किसी भी बड़े सरकारी या निजी बैंक से कम नहीं हैं। खाताधारक को इंडिया पोस्ट पेमेंट्स बैंक (IPPB) के साथ अपने खाते को लिंक करके घर बैठे मोबाइल बैंकिंग, यूपीआई (UPI) और ऑनलाइन एनईएफटी/आरटीजीएस के जरिए पैसे ट्रांसफर करने की पूरी आजादी मिलती है। इसके अलावा डाकघर के एटीएम कार्ड से देश भर के किसी भी बैंक के एटीएम से नकद निकासी की जा सकती है। आयकर अधिनियम की धारा 80TTA के तहत बचत खाते से मिलने वाले ₹10,000 तक के वार्षिक ब्याज पर पूर्ण टैक्स छूट भी प्राप्त होती है।